Hangi durumlarda poliçe iptal edilir?
Sigorta poliçeleri genellikle bir yıllık yapılır; ama hayat bu bir yılın planlandığı gibi geçmesine her zaman izin vermez. Poliçe iptaline yol açan en yaygın durumlar şunlardır:
- Sigortalı aracın ya da konutun satılması
- Aracın hurdaya çıkması veya trafikten çekilmesi
- Aynı risk için başka bir şirketten yeni poliçe alınması
- Primlerin zamanında ödenmemesi
- Sigortalının kendi isteği (isteğe bağlı sigortalarda)
Zorunlu sigortalarda, örneğin trafik sigortasında, iptal ancak mevzuatta sayılan belirli nedenlerle yapılabilir. İsteğe bağlı sigortalarda ise sigortalı genellikle dilediği zaman iptal talep edebilir.
Sigorta şirketi de belirli durumlarda poliçeyi feshedebilir; örneğin prim taksitleri ödenmediğinde ya da poliçe düzenlenirken önemli bir bilgi yanlış beyan edildiğinde. Bu durumlarda şirket sigortalıya yazılı bildirimde bulunur ve fesih, genel şartlarda öngörülen süreler sonunda geçerlilik kazanır.
İptal nasıl yapılır?
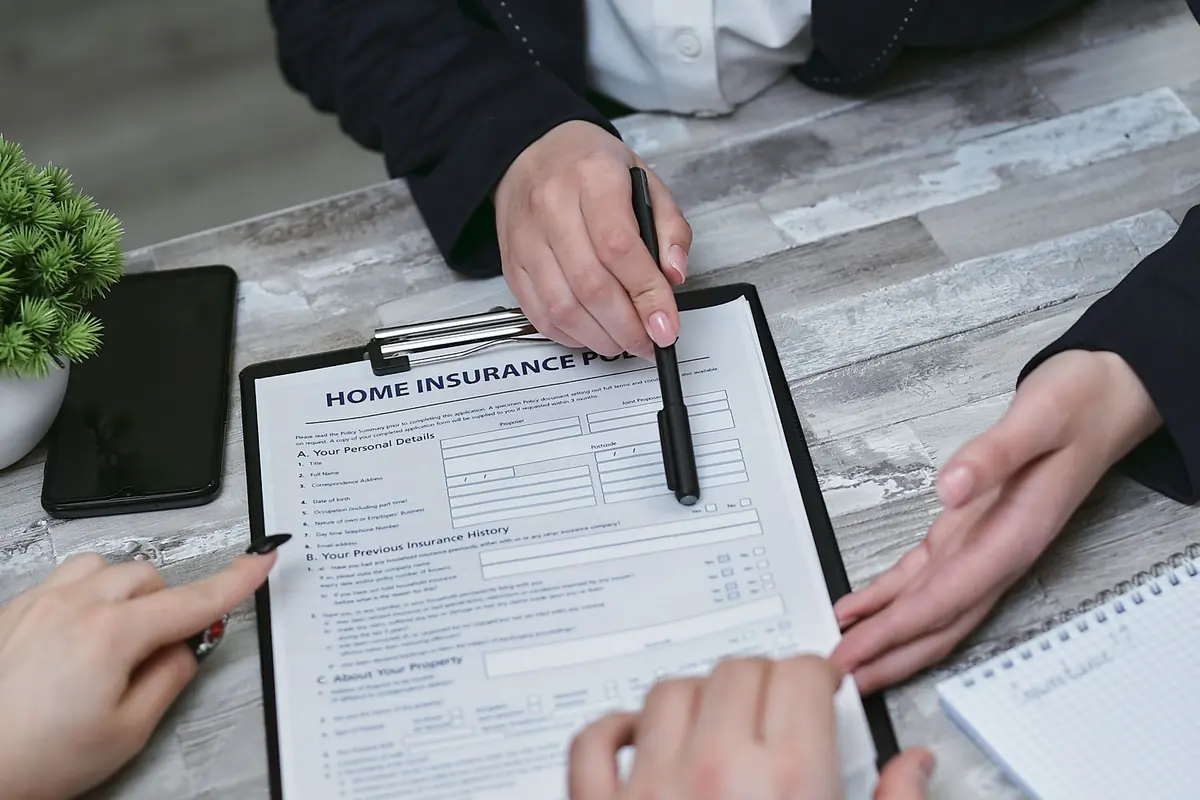
İptal talebinizi acenteniz ya da doğrudan sigorta şirketi aracılığıyla yazılı olarak iletebilirsiniz. Talebinize iptal nedenini gösteren belgeyi eklemeniz gerekir: araç satışında noter satış belgesi ya da yeni ruhsat, konut satışında tapu belgesi gibi.
İptal, talebin sigorta şirketine ulaştığı ya da belgede yazan olay tarihinden itibaren geçerli olur. Bu nedenle satış veya değişiklik olur olmaz başvurmanız, gereksiz prim ödemenizi önler. AGE Sigorta müşterisiyseniz iptal belgelerinizi bize iletmeniz yeterlidir; süreci sizin adınıza takip ederiz.
İptal sonrasında poliçenizin kapandığını gösteren belgeyi ya da iptal zeyilnamesini saklayın. Özellikle araç satışlarında, satıştan sonra yaşanabilecek bir kaza nedeniyle size başvurulması gibi durumlarda bu belge işinizi kolaylaştırır.
Prim iadesi nasıl hesaplanır?
Prim iadesi temel olarak iki yöntemle hesaplanır:
Gün esası: Poliçenin kullanılmayan gün sayısına düşen prim oransal olarak iade edilir. Araç satışı gibi sigortalının iradesi dışında sayılan ya da mevzuatın öngördüğü durumlarda genellikle bu yöntem uygulanır.
Kısa dönem esası: Poliçe sigortalının isteğiyle erken sonlandırıldığında, kullanılan süre için kısa dönem tarifesi uygulanabilir. Bu durumda iade tutarı gün esasına göre hesaplanana kıyasla daha düşük olur.
Hangi yöntemin uygulanacağı iptal nedenine, poliçenin türüne ve genel şartlara göre değişir. Tam tutarı sigorta şirketi hesaplar.
Örnek vermek gerekirse: Bir yıllık poliçenizi altı ay kullandıktan sonra aracınızı sattığınızda gün esası uygulanırsa kalan altı aya düşen prim yaklaşık olarak iade edilir. Aynı poliçeyi yalnızca daha uygun bir teklif bulduğunuz için iptal ettiğinizde ise kısa dönem esası nedeniyle iade daha az olabilir.
İadeyi etkileyen durumlar
Poliçe döneminde hasar ödemesi yapılmışsa prim iadesi yapılmayabilir ya da iade tutarı sınırlı kalabilir; çünkü sigorta şirketi o dönem için riski fiilen üstlenmiş ve ödeme yapmıştır. Taksitli ödemelerde ise önce ödenmemiş taksitler ve kullanılan süreye ait prim hesaplanır; sonuca göre iade ya da tahsilat çıkabilir.
Kampanya veya indirimle alınmış poliçelerde erken iptalin iade hesabına etkisi olabilir. Bu ayrıntılar poliçe özel şartlarında yer alır.
Yeni poliçe öncesi dikkat
Aynı risk için yeni bir poliçe yaptırmadan önce eski poliçenin iptalini planlayın. Özellikle trafik sigortasında poliçesiz tek bir gün bile kalmamak gerekir; bu yüzden yeni poliçenin başlangıç tarihi ile eski poliçenin iptal tarihini uyumlu hale getirin.
İptal ve iade süreçleri şirketlere göre küçük farklılıklar gösterebilir. En doğru bilgi için poliçenizi ve iptal nedeninizi bizimle paylaşmanız yeterli.
Son olarak, iade tutarı hakkında bir tahmin istiyorsanız poliçe numaranızı, iptal nedeninizi ve iptal tarihini bizimle paylaşın. Sigorta şirketinden alacağımız bilgiyle size net bir yanıt veririz.